Якщо коротко: щоб відкрити депозит, достатньо паспорта й ІПН, вибору банку зі ставкою і умовами, які вас влаштовують, та 15-30 хвилин часу онлайн через застосунок або особисто у відділенні. Вклади фізичних осіб до 600 000 грн у кожному банку гарантовані Фондом гарантування вкладів фізичних осіб, тож на суми в цих межах ризик втратити гроші через банкрутство банку мінімальний.
Депозит лишається одним із небагатьох фінансових інструментів, де прибутковість заздалегідь відома, а ризики зрозумілі й обмежені. Але сама процедура відкриття у багатьох викликає більше запитань, ніж мала б: які документи нести, чи можна оформити все з дивана, і що робити, якщо гроші раптом знадобляться раніше строку.
Що таке депозит і чим він відрізняється від поточного рахунку
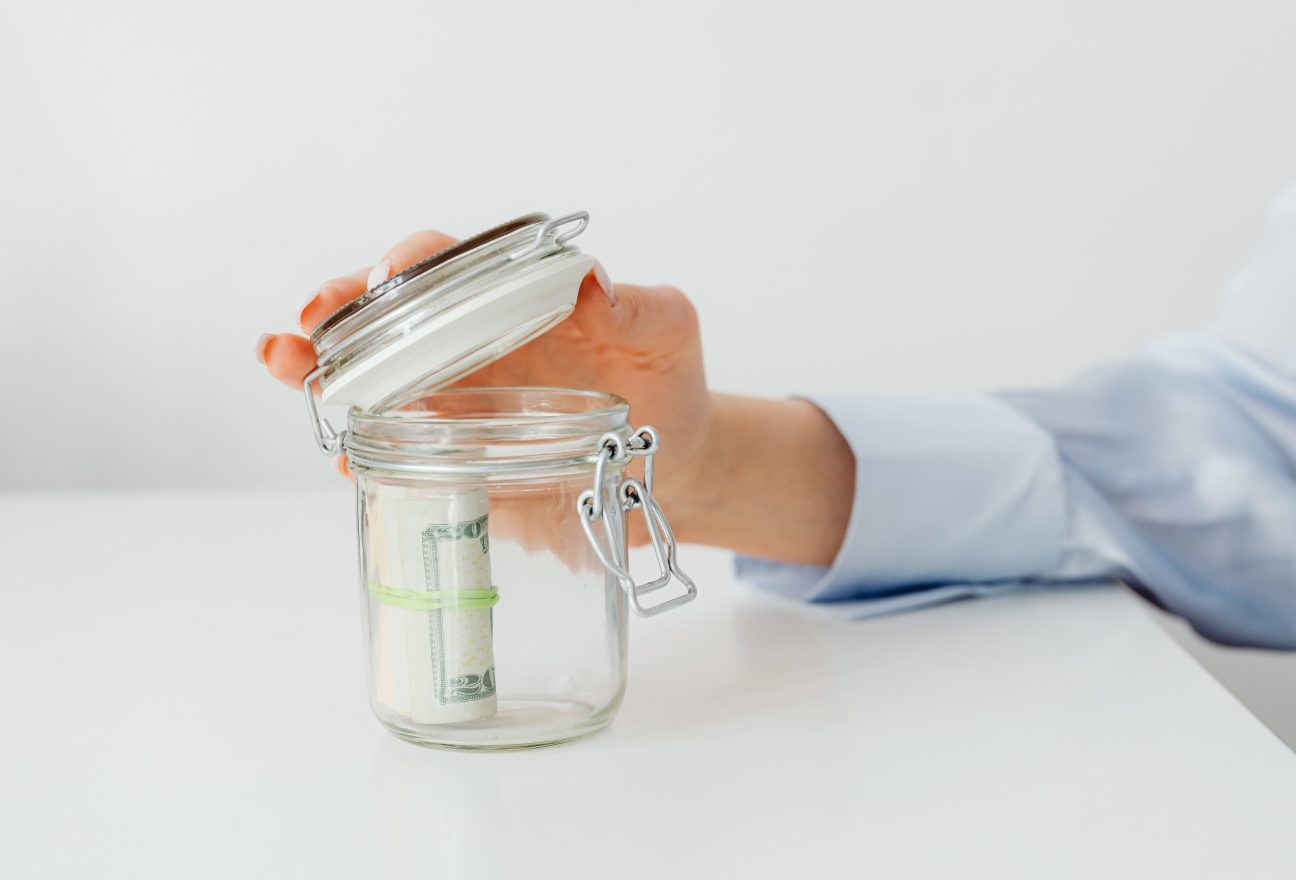
Депозит – це вклад грошей у банк на визначений термін під фіксовану або плаваючу ставку. На відміну від поточного рахунку, звідки гроші можна зняти будь-якої миті без втрат, депозит передбачає, що кошти лежать до кінця строку. Зняти їх раніше можна майже завжди, але зазвичай доведеться втратити частину або всі нараховані проценти.
Є ще накопичувальний рахунок – гібридний варіант: ставка нижча за депозитну, зате гроші доступні в будь-який момент без штрафів. Для короткої “подушки безпеки” він часто зручніший за класичний вклад.
Які документи і умови потрібні для відкриття вкладу
Для відкриття депозиту громадянину України вистачає паспорта та ІПН (реєстраційного номера облікової картки платника податків). Якщо оформлення відбувається онлайн, замість паперового паспорта підійде BankID або підтвердження особи через застосунок Дія.
Мінімальна сума різна за банками: десь можна відкрити вклад від 100 гривень, десь встановлено поріг у кілька тисяч. Вік клієнта – зазвичай від 18 років, хоча окремі банки пропонують дитячі накопичувальні продукти на ім’я неповнолітнього під опікою батьків.
Як обрати банк і ставку
Різниця в ставках між банками на однакові умови вкладу може сягати кількох процентних пунктів річних. Але ставка сама по собі не найважливіший критерій. Значення мають ще три речі: капіталізація процентів (чи нараховуються проценти на проценти), можливість поповнення і умови дострокового зняття.
Держбанки традиційно пропонують нижчі ставки, зате вважаються найнадійнішими. Комерційні банки часто дають на 1-3 процентні пункти більше, компенсуючи цим сприйманий ризик. Порівняння умов обслуговування Monobank і ПриватБанку добре показує, наскільки по-різному банки підходять навіть до базових депозитних продуктів у межах одного сегмента.
Варто також глянути на репутацію фінансової установи в незалежних огляданнях, а не лише на цифру ставки в рекламному банері. Список банків і їхні профілі можна знайти в розділі відгуки про компанії – там часто видно реальний досвід клієнтів із виплатами й обслуговуванням.
Покроковий процес: відкриття онлайн та у відділенні
Через застосунок банку процедура займає буквально кілька хвилин: обираєте продукт “депозит” у меню, вказуєте суму й строк, підтверджуєте операцію кодом із SMS або біометрією. Договір формується автоматично і зберігається в особистому кабінеті.
У відділенні процес трохи довший через паперову тяганину, зате менеджер одразу відповість на всі питання й допоможе підібрати умови під конкретну мету – чи то накопичення на автомобіль, чи резерв на форс-мажор. Візьміть із собою паспорт, ІПН і суму готівкою або карткою для поповнення.
Для операцій, де потрібне підтвердження особи без візиту до банку, у пригоді стає кваліфікований електронний підпис: з ним можна відкривати вклади, підписувати договори й проводити інші операції дистанційно, не витрачаючи час на чергу. Загальні принципи безпечного онлайн-банкінгу варто тримати в голові й тут: одноразові коди нікому не передаються, а посилання з підозрілих SMS краще ігнорувати. Детальніше про базові правила – у матеріалі про фінансові послуги та відгуки про них, де зібрані огляди банківських і небанківських продуктів.
Оподаткування процентів і гарантії вкладів
Проценти за депозитами фізичних осіб в Україні оподатковуються податком на доходи фізичних осіб і військовим збором. Банк утримує ці суми автоматично при виплаті процентів, тож окремо декларувати й сплачувати нічого не потрібно – все відбувається без участі вкладника.
Окрема тема – безпека самих коштів. Фонд гарантування вкладів фізичних осіб покриває суму до 600 000 гривень на одного вкладника в одному банку, включно з нарахованими процентами. Якщо в банку кілька депозитів на одну особу, гарантія рахується сукупно, а не окремо на кожен вклад. Суми понад ліміт при неплатоспроможності банку повертаються лише частково, у порядку черги кредиторів, і процес може розтягнутися на роки.
Депозит чи інші варіанти зберегти заощадження
Депозит виграє там, де важлива передбачуваність: ви наперед знаєте суму, яку отримаєте в кінці строку, і ризик втратити тіло вкладу в межах гарантованої суми практично нульовий. Платити за цю передбачуваність доводиться нижчою потенційною дохідністю порівняно з ризиковішими інструментами.
Для порівняння, інвестиції в криптовалюту можуть принести суттєво більший прибуток за той самий період, але й втратити половину суми за кілька тижнів там цілком реально. Депозит для такого сценарію не підходить у принципі – він для тих грошей, які не можна собі дозволити втратити. Розумна стратегія в багатьох випадках – тримати частину заощаджень на депозиті як подушку безпеки, а надлишок розподіляти між інструментами з різним рівнем ризику. Ця сама логіка лежить в основі того, як формувати фінансовий резерв на випадок блекауту: основна частина грошей лишається на депозиті, а невелика готівкова частка йде на випадок відключень.
Типові помилки при відкритті депозиту
Найпоширеніша помилка – не читати умови дострокового розірвання договору. Люди відкривають вклад на рік, а через три місяці зненацька потребують гроші й дізнаються, що втратять майже всі нараховані проценти.
Друга – гнатися виключно за найвищою ставкою, ігноруючи репутацію банку. Ставка на 2% вища за середню часто сигналить про підвищений ризик, а не про щедрість установи.
Третя помилка стосується валюти. Тримати всі заощадження в одній валюті, коли частина витрат прив’язана до іншої, означає брати на себе валютний ризик без потреби. Диверсифікація між гривневим і валютним вкладом знижує залежність від коливань курсу.
Питання і відповіді
Скільки мінімально потрібно грошей, щоб відкрити депозит?
Залежно від банку – від 100 до кількох тисяч гривень. Точна мінімальна сума вказується в умовах конкретного депозитного продукту в застосунку банку або на сайті.
Що станеться з вкладом, якщо у банку заберуть ліцензію?
Суму до 600 000 гривень поверне Фонд гарантування вкладів фізичних осіб, зазвичай протягом кількох тижнів після початку виплат. Частина понад цю межу повертається в порядку черги кредиторів і не гарантована.
Чи можна зняти гроші з депозиту раніше строку?
Здебільшого так, але з утратою частини або всіх нарахованих процентів. Точні умови дострокового розірвання прописані в договорі й відрізняються від банку до банку.
Депозит у гривні чи в доларах: що вигідніше?
Гривневі ставки зазвичай вищі на кілька відсотків річних, але піддаються інфляційному й курсовому ризику. Валютний депозит дає нижчу ставку, зате захищає від різкого падіння курсу гривні.
Чим депозит відрізняється від накопичувального рахунку?
Накопичувальний рахунок дає нижчу ставку, зате гроші можна зняти будь-коли без штрафу. Депозит вигідніший за ставкою, але вимагає тримати кошти до кінця обумовленого строку.
Залиште відгук про це